


Американо-канадская алюминиевая «заруба» 4: лондонские владыки империи нетбэка


 *
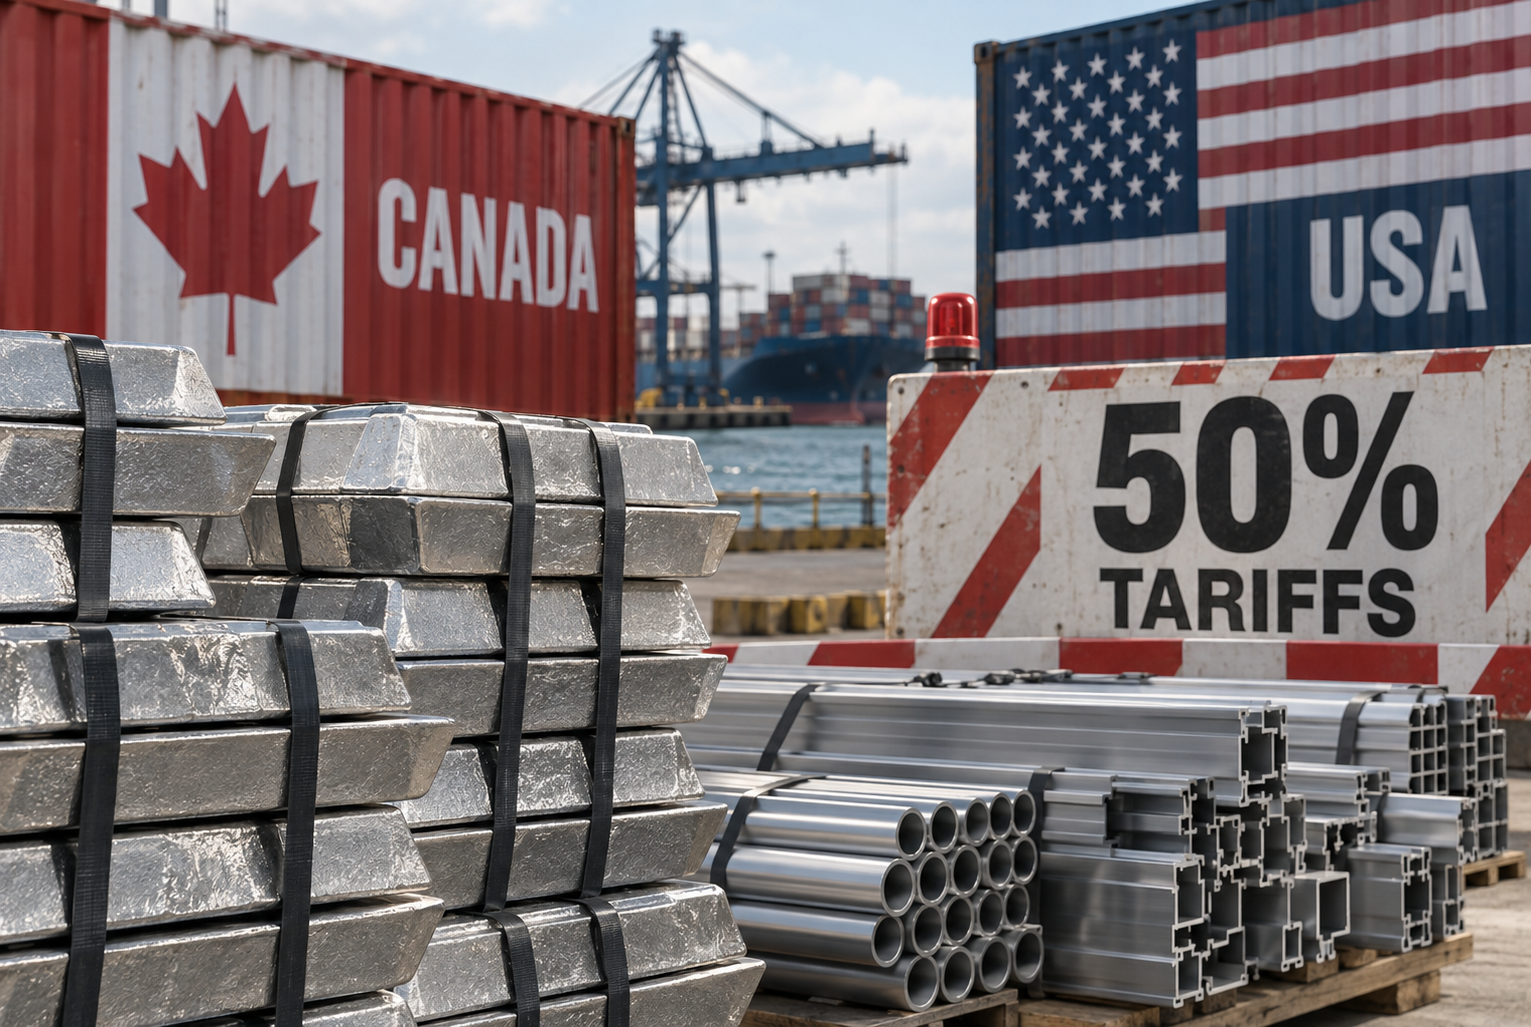
США после краха торговых переговоров с Канадой в августе 2026 года установили заградительную ввозную 50-процентную пошлину на ряд канадских товаров. Непосредственной причиной срыва переговоров было несогласие Канады с сохранением 50-процентной пошлины на готовые алюминиевые изделия, импортируемые США. Однако несмотря на всю показную «маскулинность» данный высокий тариф отчасти выполняет функцию выравнивания внутренних цен на алюминий в США и Канаде.
Для мирового рынка алюминия исходной точкой отсчета является Лондонская биржа металлов (LME). Покупатели алюминия во всем мире начинают с одной и той же мировой цены, устанавливаемой на этом глобальном торжище. А дальше для каждого региона исторически-институционально определяется местная цена на базе Лондона. Каждый регион платит местную «премию» — плату за физическую доставку металла на этот рынок.
Данная система ценообразования – один из столпов глобализма – называется нетбэк. Внутренние цены разных стран на многие ресурсы – на металлы обязательно – формируются в далеком Лондоне. Это один из важных признаков сохраняющегося глобального финансового господства лондонского сити. Скажем, российские производители алюминия, поставляющие львиную часть его на мировые рынки, отвечают на запросы российских потребителей легкого металла примерно так: мы вам продадим по цене Лондона плюс местные российские транспортно-страховые надбавки. Мировые цены на первичный алюминий начинаются с одного и того же базового показателя LME (в среднем 1,57 доллара за фунт в июне 2026 года). Но российские машиностроители покупают металл по цене «Лондон+», причем этот плюс может быть таким значительным, что сверхвысокие ресурсные цены на металл приходится компенсировать экономией на иных затратах (например, на зарплате рабочих). При этом отказаться от данного «старинного обычая» пока невозможно даже той стране, которая находится под санкциями глобалистов!
Аналогично и американские покупатели алюминия уже давно работают по системе нетбэк и оплачивают все местные надбавки/премии за американскую специфику. Именно эта местная премия очень мощно отличает рынок США от мирового рынка. В июне средняя премия на Среднем Западе США составила 2571 доллар за тонну или около 1,17 доллара за фунт алюминия. Аналогичная цифра для Канады составила примерно 21 цент, а для Мексики около 16 центов. Следовательно, американские потребители уплачивают настоящий штраф за потребление металла в размере примерно от 90 центов до доллара за каждый фунт или около 2000 долларов за метрическую тонну по сравнению с канадцами и мексиканцами.
Эта страновая надбавка формально является лишь платой за доставку. Но на рынке с дефицитом предложения эта надбавка представляет собой цену, эквивалентную импортной: она повышается, чтобы покрыть любые дополнительные расходы, которые несет в себе каждая импортируемая тонна металла, включая пошлину. Именно поэтому пошлина отражается в цене каждой тонны, даже металла, выплавленного внутри страны, за который она никогда не платилась.
Согласованная на августовских переговорах 25-ти процентная пошлина на канадский алюминий даже не устраняла ценовое различие на данный металл по системе нетбэк. Канадский первичный алюминий ввозился в Соединённые Штаты в июне 2026 года по средней заявленной таможенной стоимости 4,11 доллара за килограмм, в то время как цена с доставкой в США составляла 6,03 доллара. При согласованной пошлине 25 процентов канадский металл поступал бы в США по цене около 5,14 доллара — на пятнадцать процентов ниже, чем на рынке США. Только полная 50-процентная пошлина поднимала бы ввозную цену на канадский алюминий до 6,17 доллара — чуть выше американской цены.
А внутренний американский рынок первичного алюминия просто огромен. Спрос почти в девять раз превышает объем производства американских плавильных заводов. Американские плавильные заводы произвели всего 660 000 тонн первичного алюминия в 2025 году, в то время как страна потребила 5,7 миллиона тонн. Только за первое полугодие 2026 года США импортировали 1,68 миллиона тонн первичного металла — примерно в пять раз больше, чем американские плавильные заводы произвели за эти месяцы по темпам 2025 года.
Если перейти на следующую ступень технологической цепочки алюминиевой отрасли к производству экструдированных профилей — инженерным алюминиевым профилям, которые используются в автомобилях, зданиях, электросетях и оборонных системах - то общая себестоимость производства алюминиевого экструдера в США составляет около 8,34 доллара за килограмм.
Данная эталонная себестоимость в США построена на основе средних цен LME и Midwest Premium за июнь 2026 года, а также надбавки за заготовку и коэффициентов конверсии, Канадские экструдированные профили в среднем декларировались на таможне по цене 7,52 доллара, а мексиканские — по 6,23 доллара. Тогда 50-процентная пошлина действительно повысит импортные цены на экструдер выше американского уровня - 11,28 и 9,35 доллара для Канады и Мексики соответственно. Однако даже такой защитный уровень тарифов уже недостаточен, поскольку полностью облагаемые 50 процентными пошлинами экструдированные изделия из Камбоджи в июне поступали за 5,25 доллара за килограмм, а вьетнамская продукция — 6,88 доллара, что ниже 8,34 доллара себестоимости производства в США.
Но внимательный читатель должен воскликнуть: а как же ваш хваленый принцип тарифной эскалации? Ведь снижение тарифа на импортируемый первичный алюминий должно привести к снижению издержек американских производителей экструдеров и росту их конкурентоспособности! Ответим так: помимо очевидной жертвы в виде закрытия американских заводов по производству первичного алюминия, такой шаг не приведет к автоматическому росту выгоды переработчиков. Потому что реальные рынки отличаются от тех, что рисуют на досках в виде спроса и предложения.
Канадский экспорт алюминия в США составляет менее 3 миллионов метрических тонн, тогда как США нуждаются в более чем 4 миллионах метрических тонн импортного алюминия. Значит, остальной алюминий будет импортироваться из других стран, на которые распространяются другие тарифы. В этих условиях совсем необязательно экономия на тарифах перейдет к американским потребителям, она просто достанется канадским производителям при сохранении прежней итоговой цены. Отраслевые аналитики установили, что 25-процентной пошлине (вместо 50%) рост собственной канадской премии (разница в цене, по которой канадский металл сравнялся бы с ценой в США при 25-процентной пошлине) составит 24-39 центов за фунт ( скачок от 21 цента сегодня до примерно 45-60 центов), в то время как цена в США практически не снизилась бы. Снижение пошлины привело бы к потере примерно 47 из 93 центов за фунт, таможенных доходов, взимаемых в настоящее время с канадского первичного металла, создав значительные возможности для канадских плавильных заводов повысить свою собственную премию и получить часть льготы, вместо того чтобы дарить сэкономленные средства американским покупателям.
Таким образом, трамповский алюминиевый протекционизм направлен на компенсацию тех неблагоприятных для реиндустриализации Америки институтов глобализма, которые не изжиты по сей день, и о которых так искренно пекутся неолибералы.
Есть и другие нюансы возрождения тарифной защиты алюминиевой отрасли, против которых взывают сердобольные неолибералы, оплакивающие крах глобализации. Об этих аспектах протекционизма в следующей статье.
 *


Написать комментарий